JPYSCを貸し出して年利3%を受け取るか、USDCを年利10%で運用するか。
数字を見ると、10%のUSDCを選びたくなります。ただ、USDCはドルに連動しているので、円高になると円に戻したときの金額が減ります。せっかく利息をもらっても、為替の動きで消えてしまうこともあります。
では、どこまで円高になったらJPYSCの方が得になるのでしょうか。ドル円157.58円から始めた場合で計算してみました。
100万円を運用する場合の比較条件
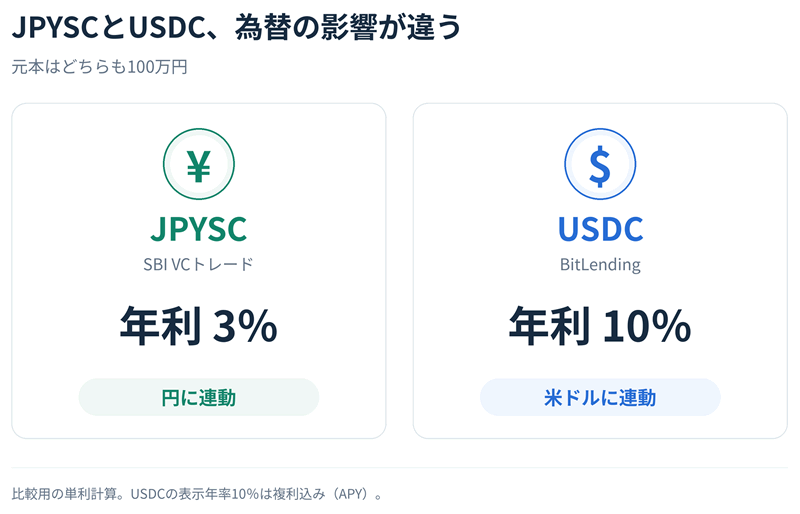
JPYSCは日本円に、USDCは米ドルに連動するステーブルコインです。
100万円を次の条件で運用した場合を比べます。
- JPYSC:SBI VCトレードで年利3%
- USDC:BitLendingで年利10%
- 開始時のドル円:157.58円
計算を簡単にするため、利息は「元本×年利×運用日数÷365」の単利で求めます。
BitLendingの表示年率10%は複利込みですが、ここでは10%を単利として扱う概算です。
USDCは1枚=1ドルとし、利息も運用終了時に元本とまとめて円に戻します。税金や売買・送金コストは含めません。
なお、JPYSCの年利3%は168日満期の条件です。1年間の比較では、満期後も同じ年利で貸し出し、待ち時間なく合計365日間運用できると仮定します。
以下で示す分岐点は、今回の比較条件で計算した目安です。年利や運用期間が変われば、分岐点も変わります。
1年間では、ドル円が約6.36%下がると受取額が並ぶ
JPYSCで年利3%運用した場合
JPYSCを年利3%で1年間運用すると、元本100万円に利息3万円が加わり、合計103万円になります。
| 元本 | 利息 | 元本+利息 |
|---|---|---|
| 100万円 | 3万円 | 103万円 |
USDCで年利10%運用した場合
100万円を157.58円でUSDCに換えると、元本は約6,345.98USDC。
年利10%なら、1年分の利息は約634.60USDCです。
円高になっても、この計算で受け取るUSDCの枚数は変わりません。変わるのは、円に戻したときの金額です。
元本と利息を分けると、次のようになります。金額はすべて円換算です。
| 1年後のドル円 | 元本の評価額 | 元本の為替損益 | 利息の評価額 | 元本+利息 |
|---|---|---|---|---|
| 157.58円 | 100万円 | 0円 | 10万円 | 110万円 |
| 150円 | 約95.19万円 | 約−4.81万円 | 約9.52万円 | 約104.71万円 |
| 約147.55円 | 約93.63万円 | 約−6.37万円 | 約9.36万円 | 約103万円 |
| 145円 | 約92.02万円 | 約−7.98万円 | 約9.20万円 | 約101.22万円 |
| 140円 | 約88.84万円 | 約−11.16万円 | 約8.88万円 | 約97.73万円 |
- 各金額を四捨五入しているため、表示した元本と利息の合計に差が出る場合があります。
140円の場合、元本には約11.16万円の為替損が出ています。
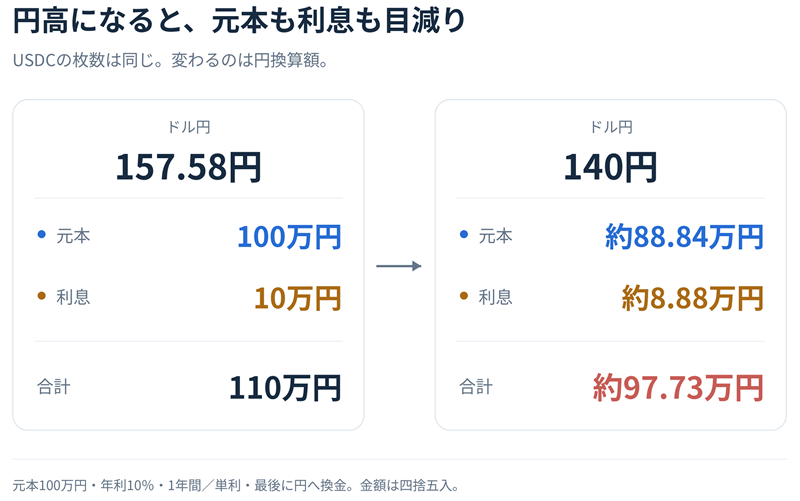
そこに利息の約8.88万円が加わり、合計は約97.73万円。元の100万円と比べると、約2.27万円のマイナスです。
約634.60USDCの利息は157.58円なら10万円に相当しますが、140円で円に戻すと約8.88万円になります。
JPYSCの103万円と同じになる為替レートは、次の式で求められます。
157.58円 × 1.03 ÷ 1.10 = 約147.55円
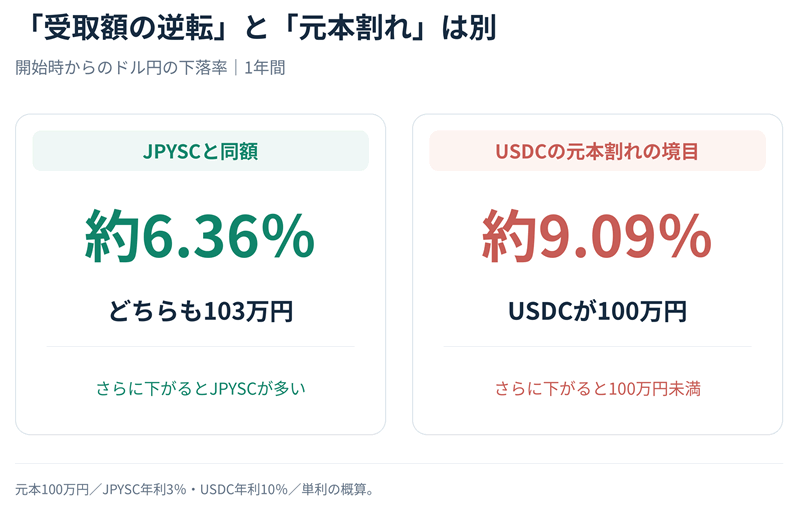
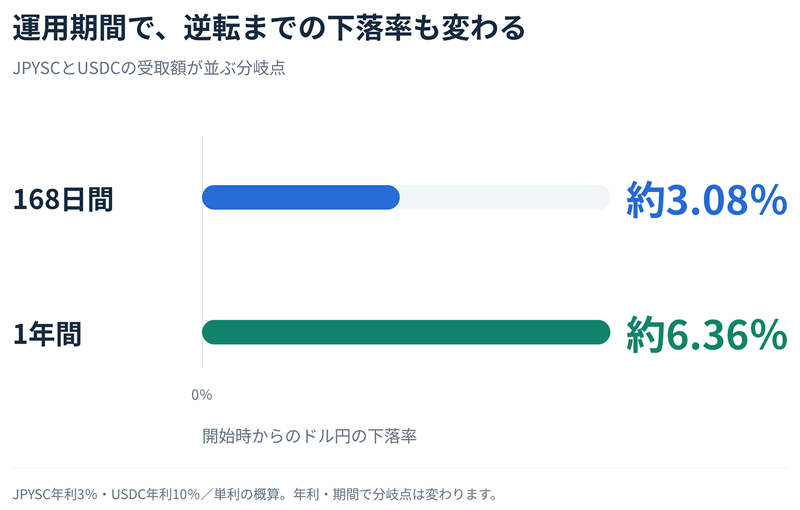
ドル円が157.58円から約10.03円下がった水準で、下落率は約6.36%です。
USDCの元本割れの境目は、1年後のドル円が約9.09%下がった水準
最初の為替レートが157.58円/ドルの場合、147.55円より円高になるとJPYSCの方が得です。
例えば145円なら、USDCの受取額は約101.22万円。元の100万円よりは増えていますが、JPYSCの103万円には届きません。
USDCが円換算で元本割れする境目は、こちらです。
157.58円 ÷ 1.10 = 約143.25円
これより円高になると、1年間で10%の利息をもらっても、円に戻すと100万円を下回ります。
168日間では、ドル円が約3.08%下がると受取額が並ぶ
JPYSCの年利3%・168日満期に合わせて、USDCも168日間運用した場合で比べてみます。
単利で計算すると、168日間の利息はJPYSCが元本の約1.38%、USDCが約4.60%です。
100万円から始めた場合、JPYSCは利息を含めて約101.38万円。USDCを円に戻した金額がこれと並ぶドル円は、約152.73円です。
開始時の157.58円から約4.85円の円高で、両者の受取額がほぼ同じになります。それより円高になると、JPYSCの方が多く残ります。
円で使う予定なら、為替と満期を確認する
最後に円に戻すなら、JPYSCは為替で受取額が変わらず、見通しを立てやすいです。
ただし、貸出中は原則として途中解約できないため、お金を使う時期と満期が合うか確認しましょう。
USDCは高い年利が魅力ですが、将来円に戻すなら、円高による目減りも含めて比べる必要があります。
また、どちらも元本保証はなく、貸出先の破綻などで資産が戻らないおそれがあります。税金や売買・送金コストも、手元に残る額に影響します。
今回の単利計算では、JPYSCとUSDCの受取額が並ぶドル円は、1年間なら約147.55円、168日間なら約152.73円です。